Legal & Finance
Immobiliensteuer Italien 2026: IMU, Cedolare Secca
Wie sich Italiens IMU, Cedolare Secca, Kapitalertragsteuer und Erbschaftsregelungen im Jahr 2026 zusammenfügen — und warum die Achtel-Miteigentumsstruktur sie für ausländische Käufer drastisch leichter macht als in jeder Nachbarjurisdiktion.
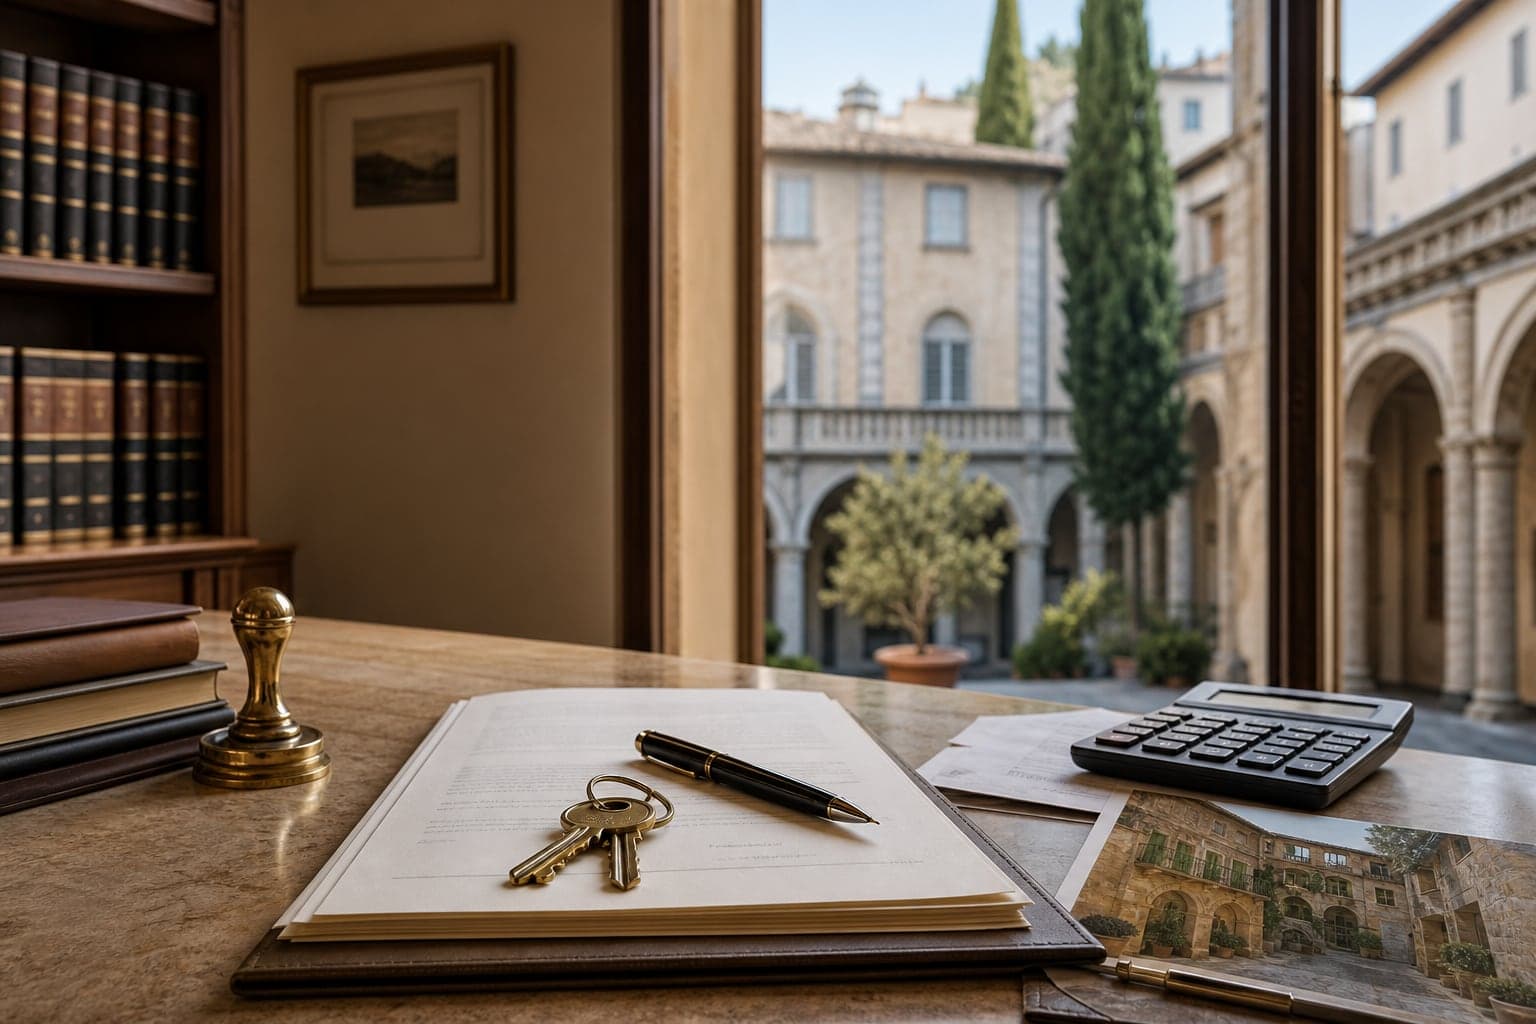
Es ist kurz nach zehn Uhr morgens im Büro eines Notaio zwei Straßen von der Piazza della Signoria entfernt, und ein Verkauf wird abgeschlossen. Die Käufer — ein französisches Paar — sehen zu, wie der Notar Dokumente zählt, die ein steinwandiges Apartment mit Blick auf einen ruhigen Innenhof in das ihre verwandeln werden. Es liegen vierzig Seiten Urkunde vor ihnen, und auf der vorletzten Seite steht die Zeile, die das nächste Jahrzehnt ihres steuerlichen Lebens bestimmt: ihr erklärter Status als Zweitwohnsitz-Eigentümer nach italienischem Grundsteuerrecht. Der Notar schiebt das Dokument hinüber, legt seinen Stift darauf und wartet. In Italien im Jahr 2026 trägt diese eine Zeile mehr Gewicht als in den vergangenen Jahren. Der Steuerrahmen hat sich an einigen Stellen verschärft, an anderen gelockert, und der ausländische Käufer, der unterzeichnet, ohne zu verstehen, was jede Bestimmung bedeutet, wird Jahre damit verbringen, für das Versäumnis zu bezahlen.
Für Volleigentümer ist die Rechnung schwer und unausweichlich. Für Miteigentums-Käufer — diejenigen, die einen echten Achtel-Anteil an der Immobilie neben sieben anderen geprüften Eigentümern besitzen — gilt derselbe italienische Steuerrahmen, aber die Zahlen teilen sich. Ein Achtel der IMU-Rechnung, ein Achtel der Anmeldekosten verteilt auf acht Beitragszahler, ein Achtel der auf einer Cedolare-Secca-Erklärung meldepflichtigen Mieteinkünfte. Dieser Leitfaden geht jede sinnvolle italienische Grundsteuerpflicht im Jahr 2026 durch — vom Kauf über Mieteinkünfte bis zur Kapitalertragsteuer bis zur Erbschaftssteuer — und erklärt bei jedem Schritt, was sich ändert, wenn die Immobilie über eine fraktionale Struktur statt direkt gehalten wird. Über Frankreich wurde geschrieben; das Bild Frankreichs 2026 ist scharf. Italien im Jahr 2026 ist das vergleichsweise sanftere Regime — und für Käufer, die aufmerksam sind, ist das ein Teil dessen, was die Toskana, Umbrien und die italienischen Seen zur klügsten Zweitwohnsitz-Jurisdiktion dieses Jahres macht.
Was sich für ausländische Immobilieneigentümer 2026 geändert hat
Das Kalenderjahr 2026 brachte eine substanzielle Verschiebung für Vermieter: Die Cedolare-Secca-Ersatzsteuer, die die meisten nicht ansässigen Eigentümer nutzen, um ihr Mieteinkommen pauschal zu besteuern, arbeitet nun auf einer abgestuften Skala statt einer pauschalen. Die erste Kurzzeitvermietungs-Immobilie wird mit 21 % besteuert; ab der zweiten steigt sie auf 26 %; ab der dritten wird sie als Geschäftstätigkeit behandelt, die der ordentlichen Einkommensteuer und der Umsatzsteuer-Registrierung unterliegt. Für einen Eigentümer einer einzelnen italienischen Immobilie — und fast jeder ausländische Zweitwohnsitz-Käufer fällt in diese Kategorie — ist die praktische Wirkung gleich Null. Der 21 %-Satz bleibt erhalten. Für einen Investor, der vier Wohnungen besitzt und alle vermietet, ist das Regime erheblich strafender geworden. Die Veränderung ist Teil einer breiteren europäischen Verschärfung des Kurzzeitvermietungs-Angebots, aber im italienischen Fall richtet sie sich an Portfolio-Betreiber statt an einzelne Eigentümer.
Zwei weitere Verfahrensänderungen verdienen Aufmerksamkeit. Die erste ist der CIN-Code — Italiens nationaler Vermietungs-Identifikator — der ab 2026 für jeden Eigentümer obligatorisch ist, der Kurzzeitvermietungen anbietet, einschließlich ausländischer Eigentümer, die ihre Immobilie aus der Ferne verwalten. Der CIN ist auf die Immobilie registriert und muss auf jedem Inserat erscheinen. Die zweite Änderung ist verwaltungstechnisch, aber wichtig: Für nach dem 1. Januar 2025 eröffnete Erbschaften müssen Erben jetzt die italienische Erbschaftssteuer selbst berechnen und zahlen, statt darauf zu warten, dass die Agenzia delle Entrate eine Steuerforderung ausstellt. Dies ist eine Selbstveranlagungs-Verschiebung, die die Belastung des Nachlassverwalters erhöht, aber keine Auswirkungen auf die zugrunde liegenden Sätze oder Freibeträge hat, die zu den großzügigsten in Westeuropa zählen.
Der Kauf: Was italienische Immobilien tatsächlich kosten
Die Schlagzeile bei einem Zweitwohnsitz-Kauf in Italien ist die Anmeldesteuer, Imposta di Registro, die für sowohl ansässige als auch nicht ansässige Käufer mit 9 % auf Zweitwohnsitz-Erwerbe erhoben wird. Entscheidend: Die 9 % können auf den Katasterwert statt auf den Kaufpreis berechnet werden, wenn der Käufer die Prezzo-Valore-Route wählt — und der Katasterwert liegt typischerweise 30–40 % unter dem Marktwert. Ein Chianti-Bauernhaus für 1,6 Millionen Euro mit einem Katasterwert von 900.000 Euro erzeugt unter Prezzo-Valore eine Anmeldesteuer von etwa 81.000 Euro, gegenüber 144.000 Euro, wenn auf dem Kaufpreis berechnet. Die Wahl wird beim Kaufvertrag getroffen. Für einen Käufer, der nicht darüber beraten wurde, ist der Unterschied echtes Geld. Für einen Miteigentumskäufer beträgt der effektive Beitrag ein Achtel der einen oder anderen Zahl — und der Notar der Struktur erledigt die Prezzo-Valore-Wahl als Routinesache.
Über die Anmeldesteuer hinaus zahlt der Standardkäufer Kataster- und Hypothekensteuer (je 50 Euro bei Zweitwohnsitz-Käufen), Notargebühren von typischerweise 1 bis 2 Prozent des Preises, Anwaltsgebühren und, wo relevant, eine Immobilienmaklerprovision von 2 bis 3 Prozent zuzüglich Mehrwertsteuer. Die gesamten Transaktionskosten liegen typischerweise zwischen 10 % und 15 % des Kaufpreises — schwerer als Frankreich oder Spanien, leichter als die Schweiz. Für einen Miteigentümer eines strukturierten Bruchteils wird diese gesamte Summe achtfach geteilt, was bedeutet, dass die Erwerbsbelastung pro Käufer ein Achtel einer Zahl beträgt, die bereits den Katasterrabatt einbezogen hat. Die administrative Komplexität — Wahl der Prezzo-Valore-Route, korrekte Hinterlegung der Urkunde, Registrierung der Immobilie beim Catasto — wird einmal für die gesamte Immobilie erledigt statt achtmal von acht separaten Käufern.
IMU: Die jährliche Gemeindesteuer, die jeder ausländische Eigentümer zahlt
IMU — Imposta Municipale Unica — ist die jährliche Grundsteuer, die jede italienische Gemeinde auf Zweitwohnsitze erhebt, und für jeden Eigentümer, der nicht als ständiger Bewohner an der Immobilie registriert ist, wird das Haus automatisch als Seconda Casa klassifiziert. IMU liegt im Durchschnitt bei 1,0 % bis 1,3 % des Katasterwerts, wobei der genaue Satz Gemeinde für Gemeinde festgelegt wird. Florenz legt einen anderen Satz fest als Siena; die toskanische Küstenstadt Forte dei Marmi legt einen anderen Satz fest. Der Katasterwert ist hilfreicherweise dieselbe niedrigere Basis, die für die Anmeldesteuer verwendet wird — was bedeutet, dass ein Katasterwert von 900.000 Euro je nach Gemeinde eine jährliche IMU-Rechnung im Bereich von 9.000 bis 11.700 Euro erzeugt. Ausländische Eigentümer können der IMU nicht entgehen, indem sie den Hauptwohnsitzstatus beanspruchen, weil die Immobilie nicht ihr Hauptwohnsitz ist. Sie können jedoch die Rechnung durch acht teilen.
Mieteinkommen: Cedolare Secca und die Staffelung 2026
Cedolare Secca ist die optionale Ersatzsteuer, die die standardmäßige progressive IRPEF auf Wohnimmobilien-Mieteinkommen ersetzt. Für einen nicht ansässigen ausländischen Eigentümer, der eine italienische Immobilie vermietet, ist die Wahl von Cedolare Secca fast immer die richtige steuerliche Entscheidung: Sie deckelt den Satz bei 21 % für die erste Immobilie und 26 % ab der zweiten, entfernt das Mieteinkommen aus der allgemeinen progressiven Skala und verzichtet auf die Sozialbeiträge, denen französische und spanische Vermieter ausgesetzt sind. Standard-IRPEF würde dasselbe Einkommen mit 23 bis 43 Prozent besteuern. Die Wahl wird jährlich auf der italienischen Steuererklärung getroffen, die Nicht-Ansässige unter Verwendung einer Codice Fiscale einreichen — Italiens Steueridentifikationsnummer — erhältlich in jedem italienischen Konsulat oder persönlich in einem Agenzia-delle-Entrate-Büro in Italien.
Für einen Miteigentümer, der seinen Anteil vierundvierzig bis fünfundvierzig Tage im Jahr nutzt, stellt sich die Vermietungsfrage selten auf die Weise, wie sie sich für Volleigentümer stellt. Die meisten Wochen des Jahres werden von anderen Miteigentümern genommen, nicht von zahlenden Gästen. Wo Mieteinkommen generiert wird — zum Beispiel, wenn ein Miteigentümer der Verwaltungsfirma erlaubt, seinen Anteil für mehrere Wochen des Jahres kommerziell zu vermieten — hängt die Art der Meldung dieses Einkommens von der rechtlichen Struktur der Immobilie ab, die unser Partner Ihnen vor dem Kauf erläutert; für einen Eigentümer mit nur einer italienischen Immobilie ist die 21 %-Cedolare-Secca-Stufe der maßgebliche Richtwert. Mehr dazu, wie Eigentum und Vermögensplanung zusammenpassen, lesen Sie in unserem Artikel zu Miteigentum und Vermögensplanung; wir empfehlen eine unabhängige Beratung.
Kapitalertragsteuer: Die Fünf-Jahres-Regel, die alles ändert
Italiens Kapitalertragsteuer-Regime für einzelne Immobilieneigentümer gehört zu den käuferfreundlichsten in Europa. Eine mehr als fünf Jahre nach dem Erwerb verkaufte Immobilie ist vollständig von der Kapitalertragsteuer befreit, unabhängig von der Ansässigkeit des Verkäufers. Keine Abschmelzung, kein Freibetrag, keine Berechnung von Vergünstigungen — nur Befreiung. Innerhalb von fünf Jahren wählt der Verkäufer zwischen der Einbeziehung des Gewinns in seine progressive IRPEF-Skala (23 bis 43 Prozent) oder der Zahlung einer 26 %-pauschalen Ersatzsteuer im Moment des Verkaufs, vom Notaio im Namen des Käufers erklärt. Der Fünf-Jahres-Horizont ist daher der Planungsmarker: Die meisten Zweitwohnsitz-Eigentümer kommen einem Verkauf innerhalb dieses Zeitraums nie nahe, und die meisten Miteigentümer beabsichtigen dies nie. Die Fünf-Jahres-Befreiung ist eines der stärksten käuferfreundlichen Merkmale der italienischen Steuerarchitektur.
Dies ist drastisch leichter als das französische Äquivalent. In Frankreich erfordert die vollständige Kapitalertragsteuer-Befreiung eine Haltedauer von 22 Jahren für die Einkommensteuerkomponente und 30 Jahre für Sozialbeiträge — was bedeutet, dass eine im Jahr 15 verkaufte Immobilie immer noch eine bedeutende französische CGT-Rechnung trägt, selbst nach Abschmelzungserleichterung. Italiens Befreiung tritt im Jahr fünf in Kraft, und viele Miteigentumsgruppen halten ihre strukturierten Immobilien naturgemäß auf langen Horizonten. Für Familien, die einen Achtel-Anteil als Generationenvermögen nutzen — irgendwo, wo ihre Kinder ihn nach ihnen weiter nutzen werden — gewährleistet die italienische Fünf-Jahres-Linie, dass jeder geplante Ausstieg aus der Struktur, einschließlich eines käufergeführten Weiterverkaufs eines einzelnen Anteils, so terminiert werden kann, dass er bequem außerhalb des steuerpflichtigen Fensters fällt.
Erbschaft: Italiens still großzügiges Nachfolgeregime
Die italienische Erbschaftssteuer ist nach westeuropäischen Standards bemerkenswert großzügig. Der Satz für Übertragungen an einen Ehepartner oder direkten Nachkommen beträgt 4 %, mit einem Freibetrag von 1 Million Euro pro Begünstigtem, bevor die Steuer angewendet wird. Geschwister zahlen 6 % über einem Freibetrag von 100.000 Euro; unverwandte Erben zahlen 8 % ohne jeglichen Freibetrag. Für die meisten italienischen Immobilieneigentümer, die Vermögen an ihre Kinder weitergeben, ist die praktische Erbschaftssteuerrechnung null oder vernachlässigbar. Im Gegensatz dazu belastet die französische Erbschaftsskala Kinder mit bis zu 45 % auf Übertragungen oberhalb ihres persönlichen Freibetrags. Für nicht ansässige Nachlässe — also einen ausländischen Eigentümer, der stirbt, während er noch im Ausland wohnt — gilt die italienische Erbschaftssteuer nur für die in Italien gelegenen Vermögenswerte, nicht für das weltweite Vermögen. Ein Achtel-Miteigentumsanteil ist ein klar definierter, leicht zu bewertender Vermögenswert; wie die italienische Erbschaftssteuer darauf anzuwenden ist, hängt von der rechtlichen Struktur der Immobilie ab, die unser Partner Ihnen vor dem Kauf erläutert. Wir empfehlen eine unabhängige Beratung.
Der Achtel-Effekt: Wie Miteigentum die Steuerrechnung umgestaltet
Übersetzt man jede oben genannte Zahl in den Miteigentumskontext, schärft sich das Bild erheblich. Ein Achtel der Anmeldesteuer. Ein Achtel der IMU. Ein Achtel der TARI — der lokalen Abfallsteuer. Ein Achtel der jährlichen Gebühr der Verwaltungsfirma, ein Achtel der Gebäudeversicherung, ein Achtel der Versorgungskosten im Laufe des Jahres. Die fiskalischen Kosten eines toskanischen oder umbrischen oder Comer-See-Anteils, richtig strukturiert, sind ein Bruchteil nicht nur der Schlagzeile des Volleigentums, sondern speziell der Schlagzeile der Steuerkosten. Wie die Steuererklärungen im Einzelnen funktionieren, hängt vom Land und von der rechtlichen Struktur der Immobilie ab, die unser Partner Ihnen vor dem Kauf erläutert; wir empfehlen eine unabhängige Beratung. In jedem Fall wird das administrative Rauschen, das oft den Reiz des ausländischen Immobilienbesitzes untergräbt, im Wesentlichen von der Verwaltung der Immobilie aufgefangen statt vom Eigentümer.
Die italienische Entscheidung 2026
Es gibt eine besondere steuerliche Ruhe beim italienischen Immobilienbesitz, die dem Rest der europäischen Zweitwohnsitz-Karte zunehmend fehlt. Frankreich hat verschärft. Spanien hat seine Vermietungs-Razzien. Portugal hat seine steuerfreundlichen Aufenthaltsregime zerlegt. Italien ist 2026 das Land, in dem ein ausländischer Zweitwohnsitz-Eigentümer eine Immobilie eine Generation lang halten, sie nach fünf Jahren steuerfrei verkaufen, sie zu einem Erbschaftssteuersatz von 4 % an Kinder weitergeben und sie gelegentlich zu 21 % auf eine pauschale Ersatzsteuer vermieten kann. Keine dieser Bestimmungen ist neu; was neu ist, ist die vergleichende Position. Da Nachbarjurisdiktionen verschärfen, sieht Italiens Rahmen zunehmend wie die durchdachte Wahl für das nächste Jahrzehnt europäischer Zweitwohnsitz-Käufer aus. Ein toskanisches Bauernhaus, ein florentinisches Apartment, eine Villa am Comer See — das sind nicht nur Lifestyle-Vermögenswerte. Im Jahr 2026 sind sie auch, still und leise, die steuerlich besser handhabbaren.
Um die über COP verfügbaren italienischen Immobilien zu erkunden, besuchen Sie unsere Häuser oder lesen Sie das Lifestyle-Bild im Toskanischen-Eigentumserlebnis-Leitfaden. Für praktische Fragen zu italienischen Steuern und Eigentum sind die Kauf-Leitfaden-FAQ ein guter Ausgangspunkt; wie die Besteuerung bei einer bestimmten Immobilie funktioniert, hängt von ihrer rechtlichen Struktur ab, die unser Partner Ihnen vor dem Kauf erläutert. Um Ihre eigene Situation mit dem COP-Team zu besprechen, nehmen Sie Kontakt auf.
More from Co-Ownership Property
Kontakt aufnehmen
Sprechen Sie mit einem Experten
Sagen Sie uns, wonach Sie suchen, und wir melden uns bei Ihnen.