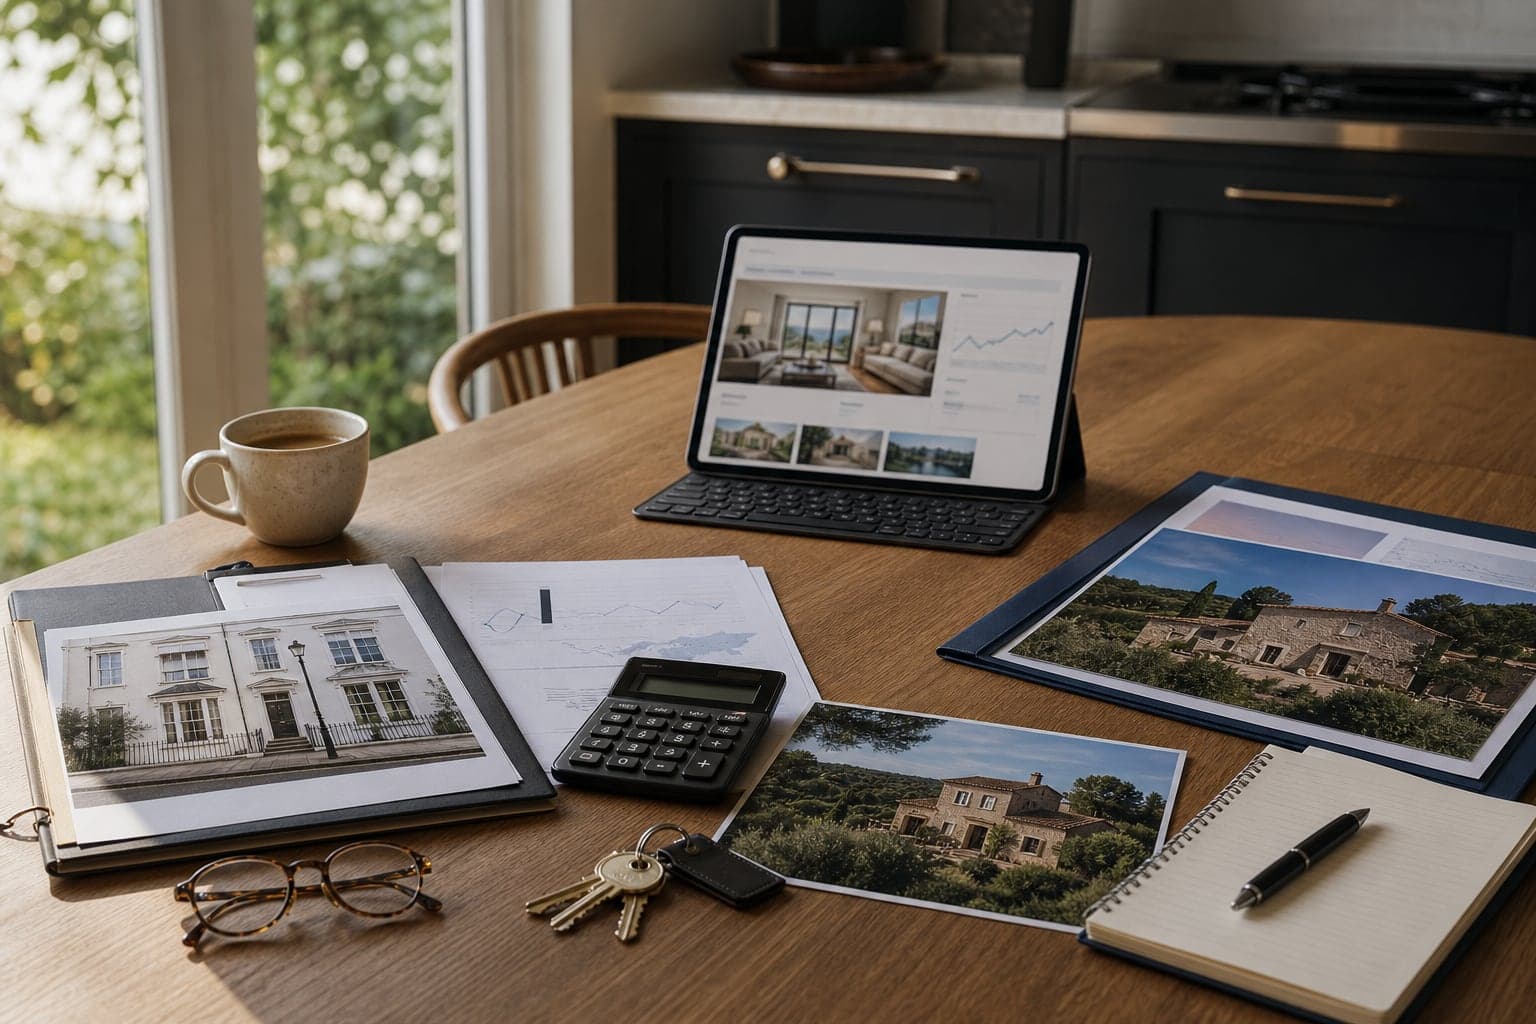
Es el primer martes de mayo de 2026, y una pareja del oeste de Londres está sentada a la mesa de la cocina con dos juegos de tasaciones de inmobiliarias delante. La primera es la de su residencia principal — una casa victoriana de cinco dormitorios en una zona muy demandada de Chiswick. El agente en quien más confían la ha situado a menos de 10.000 libras de donde la valoraron en febrero de 2024. La segunda es la de una casa de campo de piedra cerca de Begur en la Costa Brava, en la que entraron en Semana Santa y que su agente describió, casi disculpándose, como un doce por ciento por encima del precio off-market que tenía la propiedad hace dos años. La misma familia, el mismo balance, la misma ventana de dieciocho meses — y dos mercados inmobiliarios que se han movido en direcciones opuestas. Esta es la característica que define el panorama residencial europeo en 2026, y los más expuestos a ella son precisamente los compradores que daban por hecho que su residencia principal financiaría siempre sus aspiraciones de segunda vivienda.
Las cifras detrás de la conversación de la mesa de la cocina son ya firmes. El UK House Price Index registró un crecimiento anual del 1,2 por ciento en el año hasta febrero de 2026, con la vivienda media en 268.000 libras — apenas por delante de la inflación y muy por detrás del rendimiento de la liquidez. Los datos de los Notaires de France y las proyecciones del INSEE apuntan a un crecimiento de precios del 2 al 3 por ciento en el mercado nacional francés del año, con las casas rezagadas respecto a los pisos. Sin embargo, en la misma ventana, el Prime International Residential Index de Knight Frank — la referencia estándar para el inmobiliario internacional de ocio y segunda residencia — registró un 3,3 por ciento de crecimiento medio anual en Europa, mientras que ciertos mercados específicos de segunda residencia corrieron considerablemente más calientes. Méribel marcó un 9 por ciento, Courchevel 1850 un 6,9 por ciento, el segmento prime de villas de Mallorca un 12 al 15 por ciento, y el Algarve aproximadamente un 9 por ciento en términos nominales. La pregunta que aborda este artículo es qué está impulsando esta divergencia, por qué es improbable que la brecha se cierre pronto y qué implica para los compradores que aún quieren exposición a activos prime europeos de segunda residencia sin firmar el cheque entero.
La divergencia en cifras
La forma más limpia de ver la divergencia de 2026 es colocar los índices uno al lado del otro. El UK House Price Index, lo más cercano que existe a una medida nacional integral del mainstream para uno de los mayores mercados residenciales de Europa, se ha movido entre el 1,2 y el 1,3 por ciento interanual a lo largo del primer trimestre de 2026. Inglaterra en concreto creció al 0,8 por ciento. El mercado nacional francés, tras dos años de corrección, está de vuelta en una fase de crecimiento lento: 1,4 por ciento para los pisos y 0,4 por ciento para las casas según las proyecciones nacionales, con variación regional. La previsión residencial prime de Savills para 2026, tomada a través de las grandes ciudades globales, se sitúa en una media del 1,3 por ciento — una cifra reveladoramente modesta para un segmento que históricamente se ha movido varios puntos por encima del mainstream.
Pase del residencial principal a los índices prime de segunda residencia y la imagen cambia. El PIRI 100 de Knight Frank — que sigue 100 mercados residenciales prime a escala global, incluidos destinos costeros y rurales de segunda residencia y los principales resorts alpinos — registró un 3,2 por ciento de crecimiento medio anual en 2025, con Europa dentro del índice corriendo al 3,3 por ciento. En las bolsas más impulsadas por el ocio, el crecimiento fue materialmente mayor. El mercado prime de Méribel creció un 9 por ciento en 2025, con Courchevel 1850 al 6,9 por ciento. El mercado residencial general de Mallorca creció en torno al 8-10 por ciento, y el segmento más relevante para los compradores internacionales — el stock prime de villas por encima de 2 millones de euros aproximadamente — se movió un 12 al 15 por ciento. El Algarve registró en torno a un 9 por ciento de crecimiento nominal, con el llamado Triángulo Dorado en torno a Loulé, Lagos y Albufeira muy por encima de esa cifra. No son outliers dentro del universo prime de segunda residencia; son el rendimiento modal.
Por qué se han desacoplado los dos mercados
La divergencia tiene cuatro motores que se refuerzan mutuamente, y ninguno parece probable que se revierta en el horizonte temporal que importa a un comprador que esté planificando una compra este año o el próximo. El primero es la restricción estructural de oferta en los destinos prime de segunda residencia. Las Baleares han congelado de hecho las nuevas licencias de alquiler turístico en gran parte de Mallorca e Ibiza, ahogando la obra nueva especulativa orientada al alquiler. El régimen italiano del Codice Identificativo Nazionale (CIN), en vigor desde 2025, ha hecho algo similar en la Toscana y el cinturón florentino. El marco francés Le Meur ha endurecido las normas del alquiler corto en la Riviera y los Alpes. El resultado es que el inventario existente de inmueble de calidad para segunda residencia — casas de campo restauradas, fincas de la Tramuntana, chalets alpinos bien situados — se ha vuelto estructuralmente más escaso justo en el momento en que la demanda internacional por él se ha consolidado.
El segundo motor es el entorno de tipos. Tras los recortes a lo largo de 2025, el Banco Central Europeo ha mantenido sin cambios sus tipos clave durante el primer semestre de 2026, con los mercados descontando ya ningún recorte adicional y previendo que el próximo movimiento, cuando llegue, sea una subida. Eso suena a contraviento, pero para el inmobiliario prime de segunda residencia ha jugado en sentido contrario: los costes de financiación se han estabilizado en niveles más bajos de los que los compradores planificaban en 2023, y la propia Encuesta de Expectativas del Consumidor del BCE recoge una mejora de la intención de los hogares de comprar o construir en el primer trimestre de 2026. Los compradores activos en mercados prime en 2026 son predominantemente de efectivo o con poco apalancamiento; la senda de los tipos importa menos que los flujos de riqueza que alimentan la clase de activo. Nuestro informe de mercado europeo del segundo trimestre de 2026 seguía la fase inicial de esta misma dinámica.
El tercer motor es el efecto de los flujos de riqueza. El Wealth Report 2026 de Knight Frank, vigésima edición del informe, contabilizó 713.626 individuos UHNW (gran patrimonio) en el mundo, con esa población creciendo a razón de 89 nuevos cada día durante los cinco años anteriores. La creciente presión fiscal y regulatoria en los domicilios principales, combinada con la facilidad relativa de operar oficinas familiares a través de varias jurisdicciones, ha supuesto que una parte cada vez mayor de esa riqueza se asigne a activos internacionales de segunda residencia en mercados estables, impulsados por el estilo de vida. El propio comentario de Knight Frank señala Méribel y Marbella como retiros familiares generacionales con fuerte demanda de este perfil, y Milán y Madrid como captadores de capital móvil que antes se concentraba en Londres.
El cuarto es la divisa. La fortaleza persistente del dólar frente al euro entre 2024 y 2026 ha abaratado significativamente los activos prime europeos de segunda residencia para los compradores estadounidenses, que han respondido entrando en mercados — los Alpes franceses, la Costa Esmeralda, el Algarve, el campo toscano — que históricamente tenían una composición de demanda más europea. El nuevo flujo estadounidense no ha desplazado a los compradores europeos existentes; se ha apilado encima de ellos, intensificando la competencia por el mismo stock finito de viviendas de calidad.
El lado UHNW de la historia
Los datos de Knight Frank merecen una lectura más detenida, porque explican una característica estructural de la divergencia que de otro modo es difícil de ver. El Wealth Report 2026 es inequívoco en que los UHNWI están organizando cada vez más sus vidas a través de varias jurisdicciones, con oficinas familiares estableciendo delegaciones en hubs globales y una asignación creciente al inmobiliario residencial internacional. A escala mundial, más de la mitad de las ciudades seguidas por el Prime International Residential Index registraron un crecimiento de precios anual superior al 3 por ciento en 2025 — la base más amplia de revalorización prime en casi una década. Tokio lideró con un +58,5 por ciento, Dubái con un +25,1 por ciento, con los resorts europeos y los mercados costeros mediterráneos agrupados en la franja de un dígito alto. El prime norteamericano, en contraste, fue modestamente negativo con un -0,9 por ciento.
La implicación para el relato europeo del prime de segunda residencia es que el comprador marginal ya no es el profesional doméstico acomodado que compra una casa de vacaciones; es cada vez más la familia UHNW internacionalmente móvil que asigna una parte de una cartera global de inmuebles a un mercado lifestyle concreto. Ese comprador es menos sensible a los tipos, menos sensible a la divisa en el margen y considerablemente menos sensible al precio que las cohortes de compradores que dominaban los mismos mercados en 2010 o 2015. El proceso de descubrimiento de precio en Mallorca, Provenza, los Alpes y el Algarve en 2026 lo está fijando una cohorte cuya alternativa no es el mercado mainstream local sino Aspen, los Hamptons y Lake Tahoe — y los datos de Knight Frank muestran esos mercados estadounidenses planos o en negativo.
Qué significa para el comprador del mercado medio
La verdad incómoda para el comprador europeo del segmento medio-alto — la pareja británica de nuestra apertura, la familia alemana de Múnich, el ejecutivo francés de París — es que la escalera hacia la propiedad prime de segunda residencia se está retirando. La brecha de precio entre el tipo de inmueble que una familia profesional con éxito podía comprar en pleno dominio en 2018 y el que puede comprar en 2026 se ha ensanchado en términos reales en todos los mercados prime europeos de segunda residencia. El stock prime de villas de Mallorca ha subido en torno al 50 por ciento en siete años. El Triángulo Dorado del Algarve ha corrido más rápido. Los Alpes franceses han revaluado al alza con cada nueva inversión en infraestructura. Mientras tanto, la residencia principal — el activo que históricamente habría financiado la mejora mediterránea — se ha quedado en gran medida quieto.
Están emergiendo dos respuestas. La primera es transigir: inmueble más pequeño, dirección menos prime, especificación menos sostenible. Es una decisión de dinero contante que los compradores están tomando, pero también es una que asume una brecha significativa de rendimiento a largo plazo, porque las direcciones prime en mercados con oferta restringida son precisamente los activos que han impulsado la divergencia. La segunda respuesta es estructural: comprar una posición fraccionada en un inmueble que de otro modo sería inasequible, en la ubicación y con la especificación que el comprador deseaba originalmente. Ese es el caso de la copropiedad, y los datos de mercado de 2026 son lo que la está convirtiendo, de una alternativa interesante, en una opción matemáticamente obvia. Nuestro análisis sobre por qué los compradores acomodados eligen copropiedad en lugar de segundas residencias plenas recorre el perfil del comprador en detalle.
El argumento de la copropiedad en un mercado divergente
La mecánica que hace funcionar a la copropiedad en un mercado plano o en alza trabaja todavía más en uno divergente. Una participación de un octavo a través de una LLC bien estructurada, junto a otros siete copropietarios cuidadosamente seleccionados, da al comprador aproximadamente 44 a 45 días de uso anual de un inmueble cuyo precio típicamente está dos a cuatro veces por encima del que de otro modo alcanzaría. En un mercado donde el activo subyacente ha capitalizado a tasas anuales de un dígito alto — Mallorca prime, los Alpes franceses, el Triángulo Dorado del Algarve — esa participación captura su porción proporcional de revalorización mientras cuesta una pequeña fracción de la propiedad plena, tanto en el punto de entrada como en la línea de gastos corrientes. Para una villa mallorquina de calidad con gastos corrientes de 18.000 € a 28.000 € al año, un titular de un octavo aporta de 2.250 € a 3.500 € anuales. Para una casa de campo toscana con un coste de 20.000 € a 32.000 €, la cifra correspondiente son 2.500 € a 4.000 €. La línea de capital se reparte de manera análoga. Nuestra página cómo funciona expone la estructura completa.
El mercado divergente también reformula el cuadro de riesgos. Concentrar la venta de la vivienda principal en una única compra plena de segunda residencia en 2026 conlleva un riesgo significativo de activo único: el comprador queda totalmente expuesto a un inmueble concreto, a una ubicación concreta y a la sobrecarga de gestión que ha llevado al propietario británico, estadounidense o noreuropeo medio a pasar menos de treinta días al año en su segunda residencia. Una posición fraccionada reparte la entrada en mucho menos capital, elimina por completo la exposición a la gestión — el gestor designado por la LLC se ocupa de toda la temporada baja — y permite al comprador considerar un enfoque de cartera a través de más de un mercado prime con el tiempo. Nuestro artículo sobre el problema del activo ocioso desarrolla en detalle el argumento de la infrautilización.
Los datos de 2026 también dicen algo sobre cómo cronometrar la decisión. Con la pausa del BCE prolongándose probablemente, con el endurecimiento regulatorio en España, Italia, Francia y Portugal seguiría restringiendo la oferta y con el flujo de capital UHNW hacia los mercados prime europeos de ocio corriendo al ritmo que sugieren los datos de Knight Frank, el precio del inventario de copropiedad disponible en 2026 refleja un mercado que claramente se ha revaluado al alza — pero que aún no ha llegado al nivel en el que los motores subyacentes de la divergencia se hayan agotado. Los compradores que esperan a que el mercado prime de segunda residencia vuelva a niveles de 2019 van a esperar, según cualquier lectura disponible de los datos, mucho tiempo. Los que están cerrando en 2026 son los que miraron la misma divergencia y decidieron tomar una posición estructurada y fraccionada en lugar de seguir esperando al margen. Nuestras preguntas frecuentes para compradores responden a las dudas más habituales en este punto de la conversación.
Para los compradores que estén haciendo ahora mismo la misma aritmética, COP cuenta con inventario en directo en los destinos cubiertos más arriba. Explore la selección actual en nuestra página nuestras propiedades o hable directamente con nuestro equipo para entender qué propiedades están disponibles, cuánto costaría hoy una participación concreta en el mercado y cómo se traducen las cifras de 2026 en una propiedad que usted podría poseer y usar este mismo año.